El método PIX: de Brasil a la región
En otros países de la región resuena la idea de un sistema público de pagos con comisiones bajas, que favorezca al comercio y al consumidor final por sobre la renta de los intermediarios tradicionales
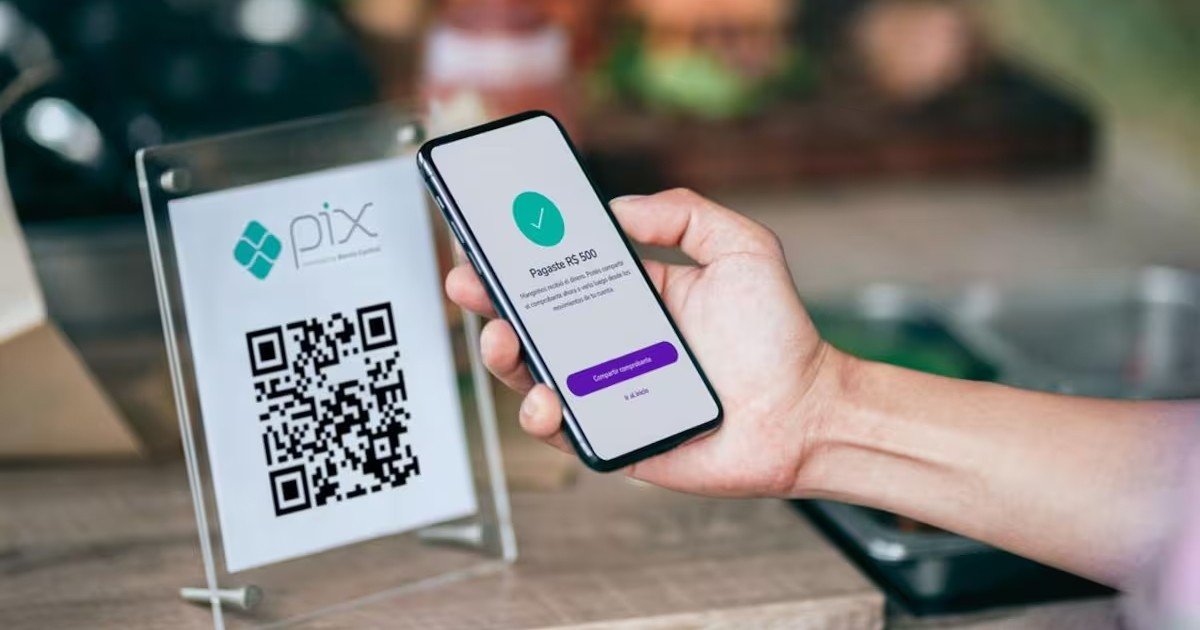
Brasil se adelantó a la región. Ahora distintos sectores de los países de América Latina y el Caribe miran al modelo de pagos instantáneos interoperables como una solución a las altas comisiones del sistema tradicional de tarjetas y transferencias bancarias. En apenas cinco años, Pix pasó de no existir a mover más de 35 billones de reales al año y a ser usado por cerca del 80% de la población adulta brasileña. Es, hoy, el sistema de pagos digitales más grande del mundo detrás de India, y el ejemplo que gobiernos, bancos centrales y organismos multilaterales de toda la región estudian como posible hoja de ruta posible.
El corazón del modelo es simple y por eso resulta tan replicable: transferencias entre personas gratuitas, disponibles las 24 horas, los 365 días del año, y comisiones para comercios menores de lo que cobran las tarjetas tradicionales. Un almacenero, un kiosquero o una pyme de cualquier rubro en Brasil paga hoy por cobrar digitalmente una comisión cercana al 0,33% que está muy por debajo del 1% al 2,2% que se cobraba allí antes de Pix, y todavía más lejos del 4% al 8% que hoy cobra Mercado Pago en Argentina por operación con tarjeta de crédito. Multiplicado por miles de millones de operaciones al año, esa diferencia se traduce en más margen para el comercio minorista y más ingreso disponible para los hogares.
A esa ganancia económica directa se le suma otro efecto valioso: la inclusión financiera. Pix incorporó decenas de millones de personas al sistema bancario formal que antes quedaban afuera, simplemente porque el Estado bajó a cero la barrera de entrada. Ahora la cuenta no es cara, sin costo de mantenimiento, ni por transferir. Un sistema de pagos gratuito funciona, en la práctica, como una política de inclusión financiera con un alcance y una velocidad de adopción que ningún programa tradicional logra igualar. Eso, además, achica la economía informal y amplía la base tributable.
La forma en que se construyó el sistema explica por qué escaló tan rápido y firme. El Banco Central de Brasil definió primero un estándar único y luego invitó a todos los actores para que compitieran sobre esa base común, desde bancos grandes, bancos chicos, cooperativas de crédito a fintechs, que conviven hoy sobre el mismo riel compiten por mejor servicio en igualdad de condiciones. Ese diseño, más que la tecnología en sí, es lo que hace al modelo tan exportable: no depende de un desarrollo propietario, sino de una decisión regulatoria que cualquier banco central puede tomar.
Esa exportabilidad ya se está poniendo a prueba. Colombia lanzó en 2025 Bre-B tomando como referencia directa la experiencia de Pix, y en Argentina el país ya cuenta con una base técnica equivalente en Transferencias 3.0, que crece a un ritmo interanual de más del 75% en pagos por transferencia iniciados con QR, que aún está subejecutada. La conversación regional, hoy, ya no es si un sistema de pagos instantáneos con comisiones bajas y participación obligatoria de todos los actores puede funcionar fuera de Brasil, sino qué tan rápido cada país puede completar ese camino y capturar los mismos beneficios que ya cosechó una economía que ya lo aplicó.
Hace una semana en una entrevista exclusiva de La Política Online, el Diputado Argentino Guillermo Michel dijo "Lo que tenemos que hacer para tener Pix es ordenar los distintos mecanismos para abaratar los costos". Como fuerte señal de los objetivos que trazará la oposición Argentina de cara a la campaña presidencial del 2027.
La proyección internacional del sistema profundiza esa tendencia. A través de Nexus, el proyecto del Banco de Pagos Internacionales que busca interconectar sistemas de pagos instantáneos entre países, Brasil trabaja para que Pix se convierta en un puente hacia otras naciones sin necesidad de negociar acuerdos bilaterales uno por uno. Que un sistema público, gratuito para el usuario y diseñado por un banco central emergente se haya convertido en referencia mundial de pagos instantáneos es, en sí mismo, la mejor carta de presentación del modelo: una prueba concreta de que la próxima etapa de la inclusión financiera en América Latina y el Caribe puede escribirse con el mismo mapa que ya trazó Brasil.